Panimula
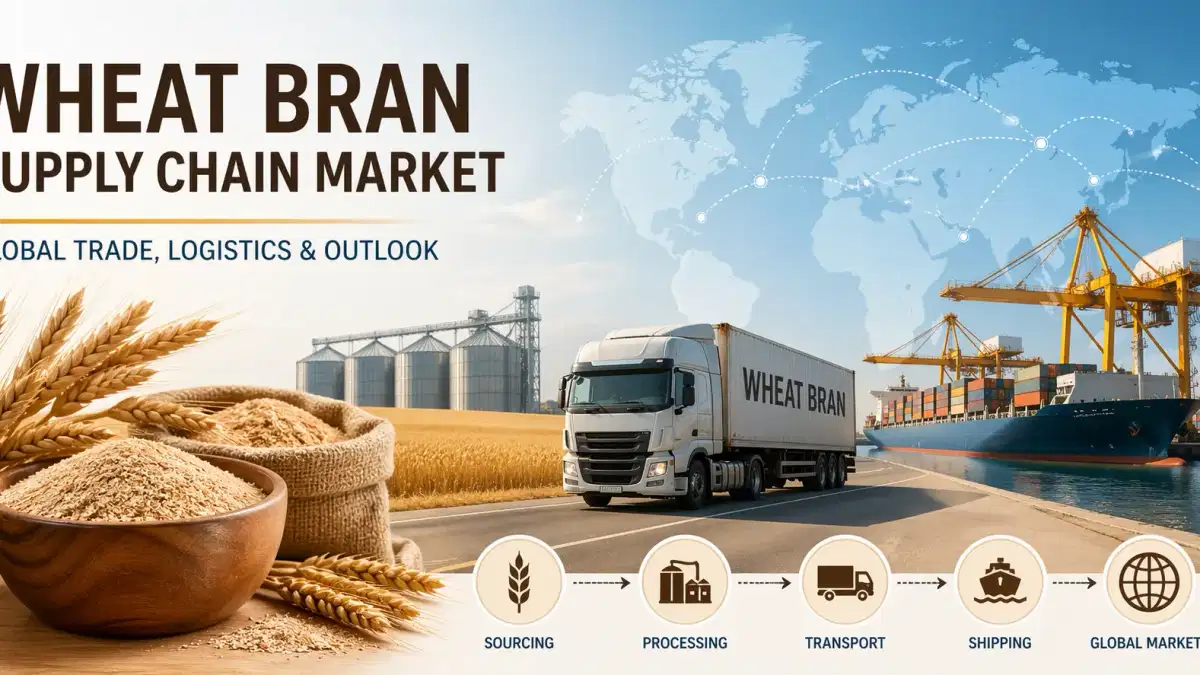
Ang merkado ng supply chain ng trigo bran noong 2026 ay umuusbong na lampas sa tradisyunal na papel nito bilang isang sistema ng pamamahagi ng byproduct at sa isang estratehikong pinamamahalaan na pandaigdigang network Habang nananatiling mataas sa istruktura ang dami ng paggawa ng trigo at nagkakaiba-iba ang demand sa pagkain ng hayop, pagproseso ng pagkain, at bio-based na industriya, ang kahusayan ng supply chain ay naging tumutukoy na kadahilanan na humuhubog sa katatagan ng presyo at pag Ang mga pagtatantya ng industriya ay inilalagay ang pandaigdigang merkado ng trigo bran sa halos USD 25 bilyon noong 2026, na sinusuportahan ng matatag na output ng agrikultura at pagpapalawak ng mga downstream application Sa background na ito, ang mga stake ng supply chain ay lalong nakatuon sa katatagan, kontrol sa gastos, at mga diskarte sa pag-sourcing ng multi-orihinal
.Pag-asa sa Istraktura sa Output ng Paggawa
Ang supply chain ng trigo bran ay karaniwang naka-angkop sa aktibidad ng paggiling ng trigo, kung saan kumakatawan ng bran ang humigit-kumulang 25-30% ng naprosesong output ng trigo. Noong 2026, ang pandaigdigang produksyon ng trigo ay patuloy na lumampas sa 780 milyong tonelada, na tinitiyak ang masaganang teoretikal na pagkakar Gayunpaman, ang supply ay hindi pantay na ipinamamahagi. Ang kapasidad ng paggiling ay nananatiling lubos na nakatuon sa Asia Pacific, Europe, at North America, na lumilikha ng mga lokalisadong labis habang ang iba pang mga rehiyon ay nahaharap sa mga presyon ng Ang hindi balanse ng istruktura na ito ay nangangahulugan na ang pagkakaroon ng bran ng trigo ay hindi gaanong tanong ng produksyon at higit na isang pag-andar ng heograpiya
Ekonomiya ng Kargamento at Paghahatid ng Presyo
Ang mga gastossa logistik ay nananatiling isa sa mga pinaka-maimpluwensyang variable sa pagpepresyo ng Kahit na matatag ang hilaw na pagkakaroon, maaaring ilipat ang pagbabago ng kargamento sa mga gastos sa landing sa pamamagitan ng double-digit na porsyento. Noong 2026, karaniwang nakikipagkalakalan ang bulk wheat bran sa loob ng isang malawak na koridor na USD 210—280 bawat metrikong tonelada, depende sa pinagmulan, kondisyon ng kargamento, at mga pagtutukoy ng grade. Ang kakulangan sa lalagyan, kasikipan sa port, at pagbabago ng presyo ng gasolina ay patuloy na nagpapalakas ng paghahatid ng presyo mula sa mga hub sa pag-export hanggang sa mga merkado Para sa mga mamimili sa pang-industriya, lalo na ngayon ang mga diskarte sa pagkuha ay nagsasama ng pag-hedging ng kargamento at pagpaplano ng logistik
Mga Hubo ng Pangkalakalan sa Rehiyon at Konsentrasyon
Ang mga pandaigdigang daloy ng kalakalan ng trigo bran ay nagiging mas sentralisado sa paligid ng mga rehiyon Ang mga bansang may malakas na pang-pang-industriya na base ay ginagamit ang mga pag-export ng labis na bran upang makuha ang feed market share sa ibang bansa. Gayunpaman, ang mga paghihigpit sa pag-export, demand ng domestic feed, at pagbabagu-bago ng pera ay maaaring mabilis na i-redirect ang Humantong ito sa isang mas pinaghiwalay na pandaigdigang kapaligiran sa kalakalan, kung saan ang Timog-Silangang Asya, Gitnang Silangan, at mga bahagi ng Africa ay lubos na nakasalalay sa isang limitadong bilang ng mga maaasahang supplier. Habang tumataas ang kasidhian ng kalakalan, tumaas ang kumpetisyon para sa pare-pareho na supply, lalo na sa pana-panahong mga cycle
Digitalisasyon at Pag-optimize ng Supply Chain sa Feed Logistics
Ang isang tumutukoy na trend noong 2026 ay ang unti-unting digital na pagbabago ng mga chain ng supply ng trigo bran. Ang predictive analytics, pagtataya sa demand na nakabatay sa AI, at mga sistema ng pagsubaybay na pinapagana ng blockchain ay nagpapabuti ng transparans sa buong mga yugto ng paggiling, imbakan, at pagpapadala. Binabawasan ng mga teknolohiyang ito ang mga hindi pagkakatugma sa pagitan ng pagkakaroon ng supply at downstream demand, na sa kasaysayan ay nagdulot ng mga pagtaas ng presyo at kawalan Habang lumalalim ang digital, lumilipat ang mga supply chain mula sa mga reaktibong modelo ng pagkuha patungo sa mga proaktibo, data na nagpapahusay sa pagiging maaasahan at binabawasan ang panganib sa pagpapatakbo
.Konklusyon
Ang merkado ng supply chain ng trigo bran noong 2026 ay sumasalamin sa isang mas malawak na pagbabago sa logistik ng kalakal na agrikultura, kung saan ang kahusayan, kakayahang makita, at pandaigdigang pagsasama ay tumutukoy Habang ang produksyon ay nananatiling matatag sa istruktura, ang tunay na hamon ay nakasalalay sa pag-aayos ng output ng paghahanap sa paghahanap ng paghahanap Ang mga kumpanya na may kakayahang pamahalaan ang pagbabagu-bago ng kargamento, hindi balanse sa rehiyon, at koordinasyon ng digital supply chain ay magpapunuan sa susunod na yugto
Sa kapaligiran na ito, nakikilala ang Tradeasa International bilang isang pandaigdigang provider ng solusyon na sumusuporta sa mga mamimili sa pang-industriya na may pinagsamang pag-sourcing, koordinasyon sa logistika, at kadalubhasaan sa supply chain Sa pamamagitan ng paglaban ng mga puwang sa supply at pagpapahusay ng kahusayan sa pagkuha, pinapayagan nito ang pare-pareho na pag-access sa mga produktong pang-agrikultura tulad ng trigo bran sa pagbabago at magkakaug
Pinagmulan
- https://www.feedingredientsasia.com/en/market-insights/supply-chain/wheat-bran-supply-chain-market-outlook-2026
- https://www.chemtradeasia.com/market-insights/wheat-bran-supply-chain-market-analysis-2026