Ang Krisis ng Hormuz at Pagtaas ng Yamal Sa 2025-26 ng krisis
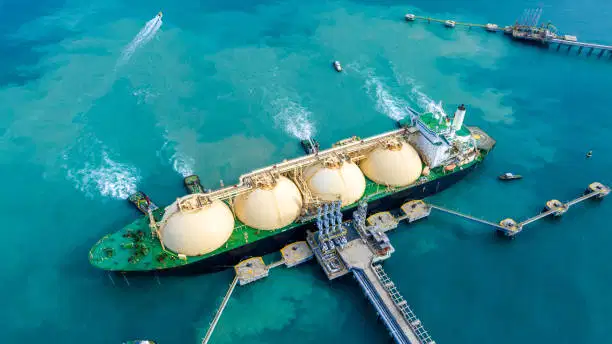
sa Hormuz na nagpapahigpit ng mga daloy ng LNG ng Gulf, ang mga mamimili sa Europa ay lumipat sa Russian Arctic. Ang unang kalahati ng 2026 na pag-import ng Yamal LNG ay umabot sa hindi pa kailanman £3 bilyon, na nagmamarka ng malinaw na hindi direktang panalo para sa Russia. Habang ang pagiging sensitibo sa politika ay nananatiling mataas, ang agarang epekto ay ang pagtaas ng paggamit ng kapasidad ng pagbabago sa buong North Sea at
Baltic basin.Kapasidad sa Regasification: Ang isang Bottleneck at Opportunity European LNG terminal ay nagpapatak
bo sa malapit na buong load kapag dumating ang mga kargamento ng Russia. Ang kumpetisyon na ito para sa mga slot ng regasification ay pinipilit sa mga tradisyunal na tagapagtustos ng Gulf na magbayad ng mas mataas na mga spot premium, na hindi direkta na nagpapalakas ng mga gastos sa feedstock Gayunpaman, ang nadagdagang pagkakaroon ng gas ay nagpapatatag din ng maikling term na pagpepresyo para sa mga tagagawa ng ammonia at methanol, na umaasa sa gas bilang
pangunahing feedstock.Mga implikasyon para sa Sektor ng Kemikal Ang
pagiging sensitibo ng industriya ng kemikal sa mga gastos sa pag-input ng enerhiya ay maayos na dokumento. Noong 2026, lumit
aw ang mga sumusunod na uso: Produksyon ng ammonia: Ang mga halaman sa Netherlands at Belgium ay nakakita ng 12% na pagbaba ng gastos sa gas bawat tonelada ng NH3, na nagpapabuti sa mga proyeksyon ng margin.
Output ng methanol: Iniulat ng mga pasilid ad ng Aleman ang 9% na pagbawas sa mga gastos sa feedstock, na nagpapalakas ng pagiging mapagkumpitensya laban sa mga tagagawa na naka-link
Mga feedstock ng petrochemical: Ang mga prosesong naka-link sa Naphtha, na nakikinabang nang mas mababang presyo ng gas, ngunit nahaharap sa limitadong pagbabago dahil sa mas mataas na gastos sa kapital ng paglipat ng mga uri ng feedstock.
Mga Premium ng Spot LNG at Mapagkumpitensyang Dynamics
Sa kabila ng pangkalahatang pagbaba ng presyo ng gas, nanatiling mataas ang mga spot LNG premium — average na 18% higit sa mga rate ng US Gulf noong Q2 2026. Binuwas ng premium na ito ang buong bentahe na inaalok ng Yamal LNG, na pinapanatili pa rin ang mga tagagawa ng European ammonia at methanol sa gastos na may kakulangan sa kanilang mga katapat sa US
.Inihayag ang Kahinabaan sa Structural
Inilantad ng yugto ng Yamal ang mas malalim na pag-asa sa panlabas na supply Kasama sa mga pangunahing obserbasyon ang:
Supply chain interdepende: Maraming mga tagapagtustos ng kemikal sa Europa ang nagmumula ng gas mula sa mga planta ng regas na naka-link sa Yamal, na lumilikha ng nakatagong pagkakalantad para sa mga
end Panganib sa mga parusa: Bagama't iniiwasan ang direktang pagbili ng gas sa Russia, ang hindi direktang paggamit ng mga pag-import ng Russia sa pamamagitan ng mga terminal ng Europa ay nagpapakilala ng isang layer
Mga paghihigpit sa kapasidad: Nakatapos ang mga terminal ng Regasification; maaaring higit pang limitahan ang pag-access sa mga geopolitik na paglilipat sa hinaharap, na nakakaapekto sa pagkakar
Mga Pagsasaayos sa Diskarte
sa Pagkuha Para sa mga koponan sa pagkuha, inirerekomenda ang mga sumusunod na pagkilos:
Magsagawa ng supply chain audit upang makilala ang mga supplier na gumagamit ng gas na naka-link sa Yamal
. Isama ang isang matrix ng panganib ng mga parusa kapag sinusuri ang mga kontrata sa hinaharap.
Galugarin ang mga diskarte sa dual-feedstock (hal., gas+naphtha) upang i-hedge laban sa pagbabago ng gas.
Makipag-ayos ang mga fix na presyo ng gas contract kung posible upang i-lock ang mas mababang rate bago magdagdag ng premium.
Pagtingin sa Hinaharap: 2027 Outlook
Habang tumatatag ang merkado, maaaring makita ang mga tagagawa ng kemikal sa Europa: Unti-unting normalisasyon ng mga spot premium ng LNG habang nagpapatuloy
ang mga supply ng Gulf
. Nadagdagan ang pamumuhunan sa rehiyong imbakan ng gas upang i-buffer laban sa mga pagkagambala
Pinabilis na pag-aampon ng mga alternatibong nababagong gas (e-methyl) upang mabawasan ang pag-asa sa na-import na LNG.
rekord na pag-import ng Yamal LNG noong 2026 ay nagbigay ng pansamantalang lifeline para sa mga tagagawa ng ammonia at methanol sa Europa ngunit itinatag din ang pagkamaramdamin ng sektor sa panlabas na mga shock sa supply. Ang estratehikong pagkuha at pamamahala ng panganib ay magiging mahalaga upang mag-navigate sa umuunlad