Panimula: Ang 2026 Global Rice Hulls Supply Chain Landscape
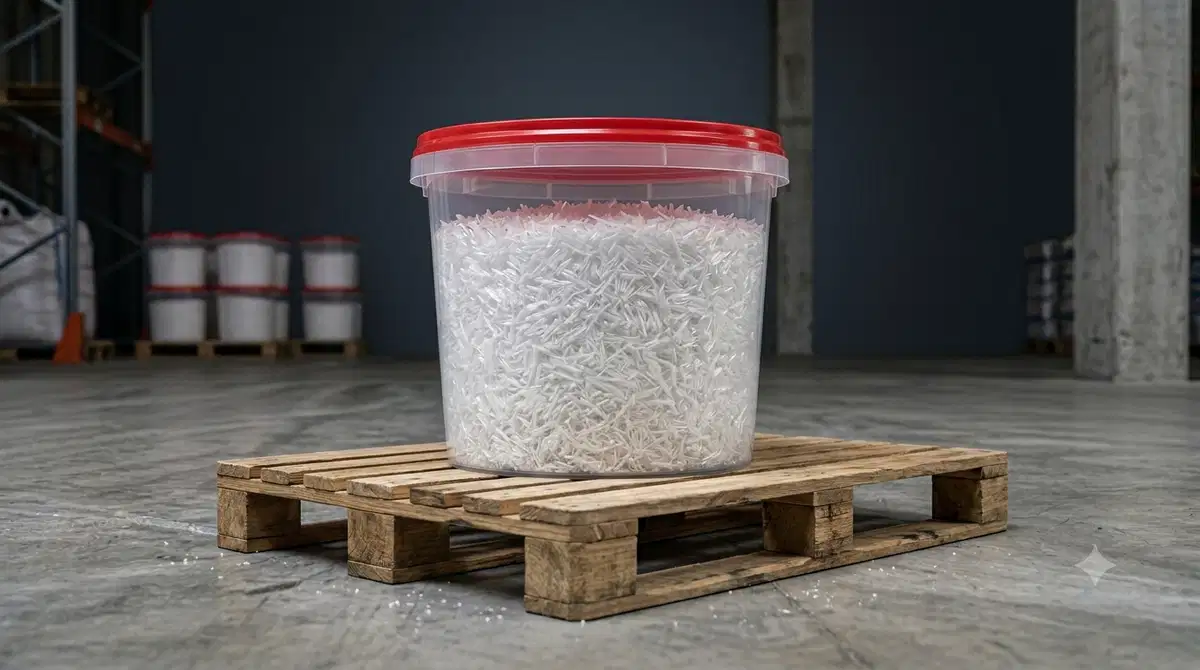
Ang rice hulls supply chain noong 2026 ay umunlad nang higit pa sa tradisyunal na pagkakakilanlan nito bilang isang stream ng byproduct ng agrikultura. Nakaupo ito ngayon sa interseksyon ng bioenergy, mga materyales sa konstruksiyon, at advanced na industriya ng pagkuha ng silica. Ang pandaigdigang produksyon ay lumampas sa 100 milyong metrikong tonelada taun-taon, subalit nananatiling hindi pantay ang paggamit ng pera at industrial-grade dahil sa mga fragmentong ekosistema ng pagproseso at hindi pare-pareho na pagsasama ng supply chain. Ang kamakailang pagsusuri sa merkado ay nagpapahiwatig ng mga daloy ng halaga na nakabatay sa bigas ay lalong naiimpluwensyahan ng pangangailangan sa pang-industriya para sa mga napapanatiling feedstock at mga materyales na mababang carbon, na itin
Sa umuusbong na kapaligiran na ito, ang mga stake ng supply chain ay hindi na nagpapatakbo sa mga nakahiwalay na network ng agrikultura ngunit sa mga magkakaugnay na agro-industrial na koridor kung saan tumutukoy ng kahusayan sa logistics, kalidad ng materyal, at mga kakayahan sa downstream conversion
Pagkagambala ng Supply Chain at Pagbabago ng Gastos sa Buong Mga Rehi
Ang unang istrukturang katotohanan ng merkado ng mga balat ng bigas ay ang pagkagambala. Ang produksyon ay lubos na nakatuon sa Asya, lalo na sa mga ekonomiya na masinsinang bigas tulad ng India, Vietnam, Thailand, at Indonesia. Gayunpaman, ang mga operasyon ng paggiling ay nananatiling malaki na desentralisado, na lumilikha ng mga hindi pagkakapare-pareho sa kalidad ng katako, antas ng kahal Ang pagkasira na ito ay direktang isinasalin sa pagbabago ng presyo, na may mga gastos sa pagkuha na nagbabago nang malaki depende sa kalapitan sa mga milling hub at mga pasilidad sa pagproseso
Tulad ng dokumentado sa kamakailang mga pagsusuri sa supply chain, ang pagpepresyo ng rice husk noong 2026 ay karaniwang mula sa USD 40-85/MT, ngunit maaaring lumampas sa USD 90/MT sa mga limitadong mga koridor ng logistik. Ang mga pagkakaiba-iba na ito ay hindi lamang ang output ng agrikultura kundi pati na rin ang mga limitasyon sa imprastraktura at pagkakaiba Ang resulta ay isang merkado kung saan ang mga signal ng pagpepresyo ay kadalasang lokal sa halip na pandaigdigang, binabawasan ang transparans at nililimitahan ang kahusayan
Imprastraktura ng Logistics at ang Nakatagong Ekonomiya ng Kilusang
Ang pangalawang kritikal na sukat na humuhubog sa supply chain ng 2026 ay ang kawalan ng kahusayan sa logistika. Ang mga kamay ng bigas ay malaki at mababang densidad na materyales, nangangahulugang ang mga gastos sa transportasyon ay madalas na nagkakahalaga ng hanggang sa kalahati ng naihatid na halaga Nang walang mga teknolohiya ng densification tulad ng briquetting o pelletisasyon, ang malayang kalakalan ay nananatiling nahihigpit sa ekonomiya
.Lumilikha ito ng isang istrukturang hadlang kung saan madalas na natupok ng bigas malapit sa kanilang mga zone ng produksyon sa halip na pumasok sa pandaigdigang network ng kalak Kahit sa loob ng Asya, ang mga gastos sa transportasyon sa loob at mga limitasyon sa imbakan ay makabuluhang nakakaapekto sa pagpepresyo sa landas, ginagawang
Sa paglipas ng panahon, inaasahang mabawasan ang mga pamumuhunan sa mga sistema ng transportasyon ng multimodal at koordinasyon ng digital logistics na ito. Gayunpaman, noong 2026, ang logistics ay nananatiling isa sa mga pinaka-mapagpasyang driver ng gastos sa buong arkitektura ng supply chain
.Paglilipat ng Pangangailangan sa Industriya: Mula sa Agricultural Byproduct hanggang sa Mataas na Halaga na Feedstock
Ang ikatlong tumutukoy na pagbabago ay ang industriyalisasyon sa panig ng demand. Ang mga kamay ng bigas ay hindi na ginagamot bilang basura; sa halip, lalo silang kinikilala bilang isang estratehikong input para sa pagkuha ng silica, produksyon ng bioenergy, at mga berdeng materyales sa konstruksyon. Ang pagtaas ng mga aplikasyon ng rice husk ash sa semento at refractory ay nagpapalakas ng upstream demand pressure, na binabago ang dinamika ng pagkuha sa buong mga supply chain ng Asia-Pacific.
Ang paglilipat na ito ay karaniwang nagbabago sa pang-unawa sa halaga Ang dating isang mababang halaga na nalalabi ay ngayon ay isang segmented feedstock market na may mga premium na tier ng pagpepresyo batay sa kadalisayan, antas ng pagproseso, at angkop sa end use. Ang mga mamimili ng pang-industriya ay lalong nagpapasok ng mga pangmatagalang kontrata upang matiyak ang matatag na supply, na sumasalamin sa paglipat patungo sa
Pagsasama ng Circular Economy at Pagbabago ng Merkado na Hinihimok sa Pag
Ang ikaapat na pangunahing trend ay ang pagsasama ng mga balangkas ng bigas sa mga balangkas ng pabilog na ekonomiya. Itinataguyod ng mga pamahalaan at pang-pang-industriya ang paggamit ng biomassa upang mabawasan ang basura sa agrikultura at emisyon ng carbon, na pinabilis ang pormalisasyon ng rice hull supply chain Humantong ito sa pagtaas ng pamumuhunan sa mga sentro ng pagsasama, mga pasilidad sa preprocessing, at mga yunit ng conversion ng biomass-to-energy
.Ang mga patakaran sa pagpapanatili ay naghihikayat din sa pang-industriya na symbiosis, kung saan ang mga daloy ng basura sa paggawa ng bigas ay direktang nauugnay sa mga tagagawa Bilang resulta, unti-unting lumilipat ang supply chain mula sa mga fragmented na network sa kanayunan patungo sa naka-koordinadong agro-industrial ecosystem. Inaasahang magpapatatatag ng ebolusyong ito ang pangmatagalang pagpepresyo habang pinapabuti ang pagiging maaasahan
Konklusyon
Ang rice hulls supply chain noong 2026 ay sumasalamin sa isang merkado na nasa paglipat — mula sa fragmented na paghawak ng residu sa agrikultura hanggang sa nakabalangkas na pagsasama sa industriya na feedstock. Habang nananatili ang mga hamon sa kahusayan sa logistika, pagkasira ng rehiyon, at pagbabago ng presyo, ang pangmatagalang landas ay malinaw na nakahanay sa pagpapalawak ng pabilog na ekonomiya at paglago
Habang lalong naghahanap ng mga pandaigdigang industriya ang maaasahang mga solusyon sa feedstock na biomasa at oleochemical na naka-link, ang mga pinagsamang kasosyo sa supply ay nagiging mahalaga upang ma-navigation ang Sa kontekstong ito, ang mga kumpanya tulad ng Tradeasa International ay posisyon bilang mga global solution provider na sumusuporta sa mga mamimili sa industriya na may pare-parehong mga framework ng pag-sourcing, cross-regional logistics Coordination, at access sa iba't ibang agrobased raw material—tumutulong na tulungan ang agwat sa pagitan ng fragmented
upstream supply at mabilis na umuusbong downstream demand ecosystem.- https://www.chemtradeasia.co.id/market-insights/rice-hulls-supply-chain-market-outlook-2026-2046
- https://www.globenewswire.com/news-release/2026/01/22/3223847/28124/en/Rice-Husk-Ash-Research-Report-2026-4-Bn-Market-Opportunities-Trends-Competitive-Landscape-Strategies-and-Forecasts-2020-2025-2025-2030F-2035F.html