Panimula
Ang hydrolysed vegetal protein supply chain (HVP) noong 2026 ay sumasailalim sa isang pagbabagong istruktura, na hinihimok ng tumataas na demand para sa mga sistema ng lasa na nakabatay sa halaman at ang pagtaas ng pagiging kumplikado ng pandaigdigang pagmamanupaktura ng Malawakang ginagamit bilang isang epektibo na umami enhancer sa mga naprosesong pagkain, ang HVP ay naging isang estratehikong sangkap para sa mga multinasyonal na kumpanya ng pagkain na naghahanap ng pagkakapare-pareho at pag Habang papalapit ang pandaigdigang merkado sa halos USD 1.9 bilyon noong 2026 na may patuloy na paglago na inaasahan, lumitaw ang pag-optimize ng supply chain bilang isang sentral na mapagkumpitensyang
Paggawa ng Feedstock at Pagsasama sa Agrikultura
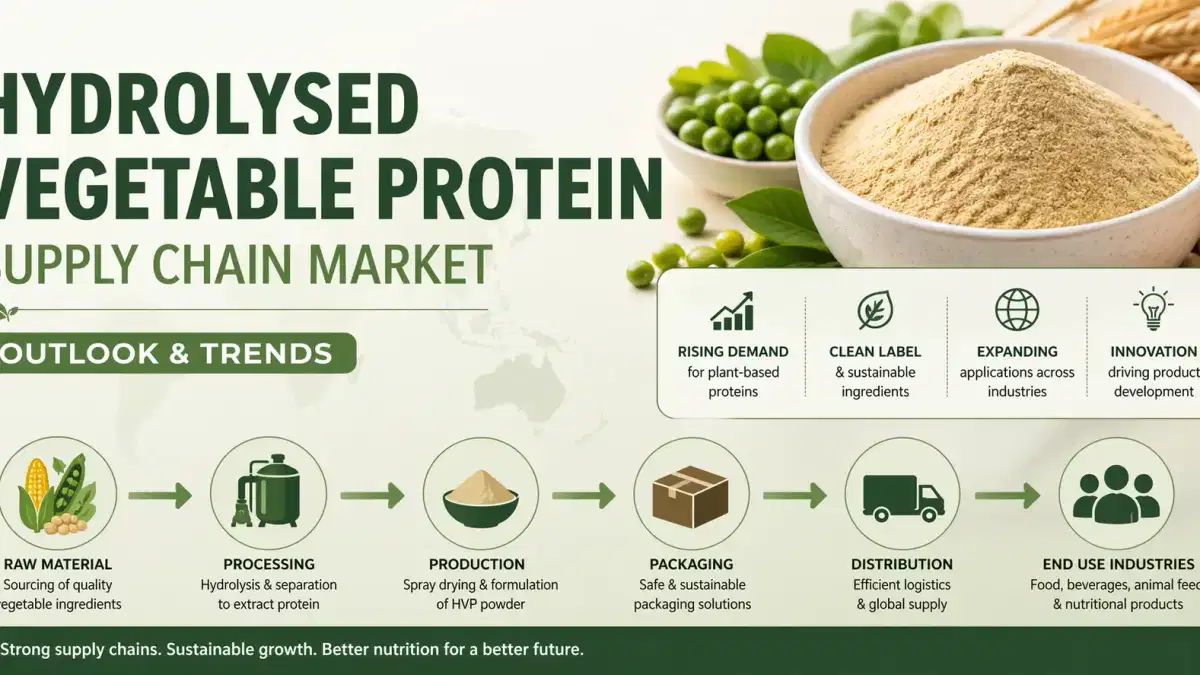
Sa antas ng upstream, nagsisimula ang supply chain ng HVP sa mga pananim na mayaman sa protina tulad ng toyo, trigo, mais, at gisantes. Noong 2026, lalong nagsasama ng mga tagagawa nang patayo sa mga pasilidad sa pagproseso ng langis upang matiyak ang pare-pareho na pagkakaroon ng feedstock. Binabawasan ng pagsasama na ito ang pagkakalantad sa pagbabago ng presyo ng agrikultura habang pinapabuti ang kakayahang subaybay
Ang Asia-Pacific ay nananatiling nangingibabaw na hub ng paggawa at produksyon, na nagkakahalaga sa humigit-kumulang isang katlo ng pandaigdigang pagkonsumo dahil sa malakas na base ng agrikultura at lumalawak na sektor ng pag Ang konsentrasyon ng rehiyon na ito ay nagbibigay-daan sa mga supplier na makinabang mula sa mga ekonomiya ng sukat, bagaman ipinakilala din nito ang mga panganib sa geopolitik at logistik na dapat
Mga Diskarte sa Pagkuha na Hinihimok sa
Ang pagkuha sa merkado ng HVP ay lumipat mula sa spot shopping patungo sa mga pangmatagalang kontratungang kasunduan Umuridad na ngayon ng malalaking tagagawa ng pagkain ang katatagan ng supply at pagkakapare-pareho ng pagtutukoy Ang mga kontrata na sumasaklaw sa sampu-sampu-libong mga metrikong tonelada taun-taon ay naging pamantayan, lalo na sa mga tagagawa ng pampalasa
Ang paglipat naito ay sumasalamin sa isang mas malawak na trend ng industriya patungo sa “pagtutukoy na pagtutukoy,” kung saan mahigpit na kinokontrol ang pagganap ng sangkap — tulad ng pagkakapare-pareho ng lasa at pagsun Bilang resulta, ang mga relasyon sa supplier ay nagiging mas estratehikong, kadalasang kinasasangkutan ang mga kasunduan sa co-development at pinagsamang pagpaplano sa
Pag-optimize ng Logistics at Mga Hub ng Produksyon ng Rehiyon
Ang kahusayan ng supply chain ng midstream ay lalong tinukoy sa pamamagitan ng pagsasama ng logistics at kalapitan sa mga pasilidad sa pagproseso Ang mga kumpanya ay namumuhunan sa mga co-location na halaman ng hydrolysis malapit sa mga mapagkukunan ng hilaw na materyal upang mabawasan ang mga gastos sa transportasyon at
Kasabay nito, umuusbong ang mga hub ng produksyon ng rehiyon upang maglingkod sa iba't ibang mga pangangailangan sa merkado. Habang nakatuon ang Asya sa produksyon na may mataas na dami, ang Europa at Hilagang Amerika ay dalubhasa sa mga premium, enzymatic hydrolysed na variant na naaangkop sa mga application na clean-label at mataas na kadalisayan
.Ang dual-structure supply chain na ito—na hinihimok ng dami sa Asya at halaga sa mga merkado sa Kanluran—nagbibigay-daan sa mga pandaigdigang tagagawa na balansehin ang kahusayan sa gastos sa pagbabago ng produkto
Mga Presyon sa Regulasyon at Standardisasyon ng Kalidad
Ang regulasyon ay gumaganap ng isang mapagpasyang papel sa paghubog ng downstream supply chain. Ang mga alalahanin tungkol sa mga kontaminante tulad ng 3-MCPD at ang pagtulak para sa mga non-GMO at low-sodium na mga formulasyon ay pinipilit sa mga tagagawa na gumamit ng mas mahigpit na kontrol sa kalidad at mamuhunan sa mga advanced na teknolohiya sa pagproses
oBilang karagdagan, ang transparent sa pag-label at pamamahala ng alergen ay naging kritikal na pamantayan Ang mga mamimili ay lalong humihingi ng buong dokumentasyon at kakayahang pagsubaybay, na nagpapatibay sa pangangailangan para sa mga digital supply chain system at mga modelo ng pag-access sa pagsunod. Ang shift na ito ay binabago ang HVP mula sa isang sangkap ng kalakal sa isang lubos na tinukoy, kinokontrol na input sa loob ng mga pandaigdigang sistema ng pagkain
Konklusyon
Ang hydrolyzed gulay protein supply chain noong 2026 ay hindi na isang simpleng linear na daloy ng mga hilaw na materyales sa mga natapos na produkto. Sa halip, ito ay isang sopistikadong ecosystem na pinamumunuan ng kontrata na hugis ng pagsasama ng agrikultura, pag-optimize ng logistics, at pagsunod sa regulasyon. Habang patuloy na lumalawak ang pangangailangan para sa mga pagkaing nakabatay sa halaman at clean-label, ang mga kumpanya na maaaring makatipid ng maaasahang pag-sourcing habang pinapanatili ang pare-pareho na kalidad ay tutukoy sa susunod
Sa umuusbong na tanawin na ito, ang mga pandaigdigang pamamahagi tulad ng Tradeasa International ay posisyon bilang mga estratehikong kasosyo, na pinaglaban ang mga puwang sa pag-iisip at pinapayagan Sa malakas na network sa buong Asya, Europa, at Gitnang Silangan, sinusuportahan ng Tradeasa ang mga tagagawa sa pag-navigate sa pagkuha ng feedstock, koordinasyon ng logistics, at mga kinakailangan sa pagsunud—nag-aalok ng maaasahang landas upang sukat sa mapagkumpitensyang merkado ng H
VP.Mga Pinagmulan
- https://www.accessnewswire.com/newsroom/en/business-and-professional-services/hydrolyzed-vegetable-protein-market-to-reach-usd-3.1-billion-by-1136654
- https://www.chemtradeasia.com/market-insights/hydrolysed-vegetable-protein-feedstock-supply-chain-market