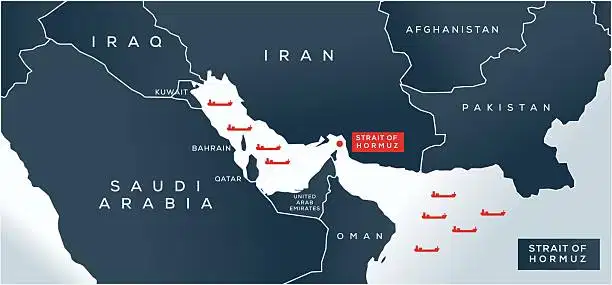
Ang Strait of Hormuz ay naging isang mahalagang dagat na chokepoint, na nagbibigay-daan sa paglalakbay ng humigit-kumulang isang apat ng petrolyo sa mundo at isang makabuluhang bahagi ng trapiko ng lalagyan. Sa isang hipotetikal na 20% na bayad sa kargamento na ibalik, ang tanawin ng ekonomiya para sa mga kumpanya ng pagpapadala, mga carrier ng kargamento, at mga pandaigdigang tagagawa ay magbabago nang malaki. Sinusuri ng artikulong ito kung paano maaaring makaapekto sa karagdagang bayad na iyon sa mga gastos sa pagpapadala, mga rate ng kargamento, logistik ng kemikal, transportasyon ng pataba
Pag-unawa sa 20% Cargo Fee
Ano ang Ibig
Sabihin ng Bayad Ang bayad ay ibabayad sa bawat tonelada ng kargamento na dumadaan sa Hormuz Strait Jetty. Para sa isang karaniwang 40 talampakan na lalagyan (≈24 tonelada ng kargamento), ang dagdag ay humigit-kumulang 4.8 tonelada ng karagdagang gastos. Para sa mga bulk tanker na nagdadala ng 200,000 metrikong tonelada ng krudo na langis, ang bayad ay magsasalin sa 40,000‑tonelada na karagdagang bayad
.Agad na Epekto sa G
astos sa Pagpapadala
Ang 20% na bayad sa mga singil sa kargamento ay magpapataas ng average na rate ng FCL mula sa US$1.50/TEU hanggang US$1.80/TEU, na nagtataas ng taunang dami ng lalagyan sa kalagitan ng humigit-kumulang na US$10-15 bilyon.
Bulk & Tanker Shipping: Ang mga bulk carrier ay haharapin ng mga karagdagang gastos na katumbas ng 2—3% ng kanilang gastos sa pagpapatakbo, habang makakakita ng mga tanker ang 4-5% na pagtaas sa mga gastos sa paglalakbay.
Chemical Logistics: Ang mga mapanganib na kargamento, tulad ng mga pataba, ay makakakakita ng mas mataas na pananagutan at premium ng seguro, na maaaring itulak ang mga singil sa kargamento ng 10-15%.
Ang Ripple Effects on Freight Rates Contain
er Shipping
High-volume lane tulad ng Shanghai-Singapore, Rotterdam-Dubai, at Los Angeles-Dubai ay makakaranas ng agarang pagtaas ng rate. Malamang na makikipag-ayos ng mga tagapagpapadala ang mas mataas na rate ng spot o mag-lock sa mga forward kamup contract upang i-hedge laban sa mga surcharge. Ang kasikipan sa mga alternatibong ruta — tulad ng Suez Canal—ay maaaring itulak ang mga rate ng LCL ng 5-8% habang muling ruta ang mga barko upang maiwasan ang bayad sa Hormuz
.Ang mga tanker at Bulk Carrier Ang Bulk carrier
na nagdadala ng bakal na mineral at butil ay malamang na lilipat sa Cape of Good Hope, na nagdaragdag ng 2—3 araw sa mga oras ng transit. Ang mga tanker ng kemikal — lalo na ang mga nagdadala ng mga pataba at petrokemikal — ay haharapin sa mas mataas na gastos sa seguro, na naghihihikayat sa ilang mga operator na lumipat sa mas ligtas at mas mahabang ruta o mamuhunan sa mga alternatibong mode ng transportasyon tulad ng riles o
pipeline kung magagawa. Mga Pang@@anib sa Supply Chain at Procurement
Strategic Alternative
Kailanganin ng mga kumpanya na muling suriin ang kanilang heometriya ng pag-sourcing:
Redundancy in Port: Pagpapalawak ng koneksyon sa hinterland sa mga port sa labas ng koridor ng Hormuz, tulad ng Port of Jeddah o Port of
Karachi. Buffer ng Imbentaryo: Pag buo ng mas malaking stock sa kaligtasan sa mga pangunahing merkado upang mabawasan ang panganib ng naantala
Mga Instrumento sa Hedge: Paggamit ng mga kontrata sa pag-forward ng cargo, insurance, at mga mekanismo sa presy-floor upang limitahan ang pagkakalantad.
Ang pangmatagalang Pagsasaayos sa Merkad
o Angisang patuloy na 20% na karagdagang bayad ay malamang na magpapasigla ng pamumuhunan sa dagat sa mga alternatibong chokepoint, tulad ng pinalawak na Suez Canal o ang bagong lane ng Panama Canal. Maaaring mapabilis din ng mga linya ng pagpapadala ang pag-aampon ng mga awtonomikong barko upang mabawasan ang mga gastos sa tripulante
atAng pagpapanumbalik ng 20% na bayad sa kargamento sa mga transit ng Hormuz ay nagpapahiwatig ng isang pagbabago ng paradigma sa pandaigdigang kalakalan sa dagat. Hindi lamang tataas ng ItSAP ang mga rate ng kargamento sa buong board ngunit pinipilit din ang mga nagpapadala na muling isipin ang pagpaplano ng ruta, mga diskarte sa imbentaryo, at pagbawas ng panganib. Ang mga stake — mga kumpanya ng pagpapadala, mga carrier ng cargo, at mga tagapamahala ng pagkuku—ay dapat makipagtulungan upang makabuo ng matatag na supply chain na may kakayahang mapansin ang bagong istraktura ng gastos na ito. Nang walang aktibong adaptasyon, ang mga nadagdagang gastos ay maaaring lumabas sa pamamagitan ng mga presyo ng mamimili, merkado ng kalakal, at sa huli, pandaigdigang katatagan