Panimula
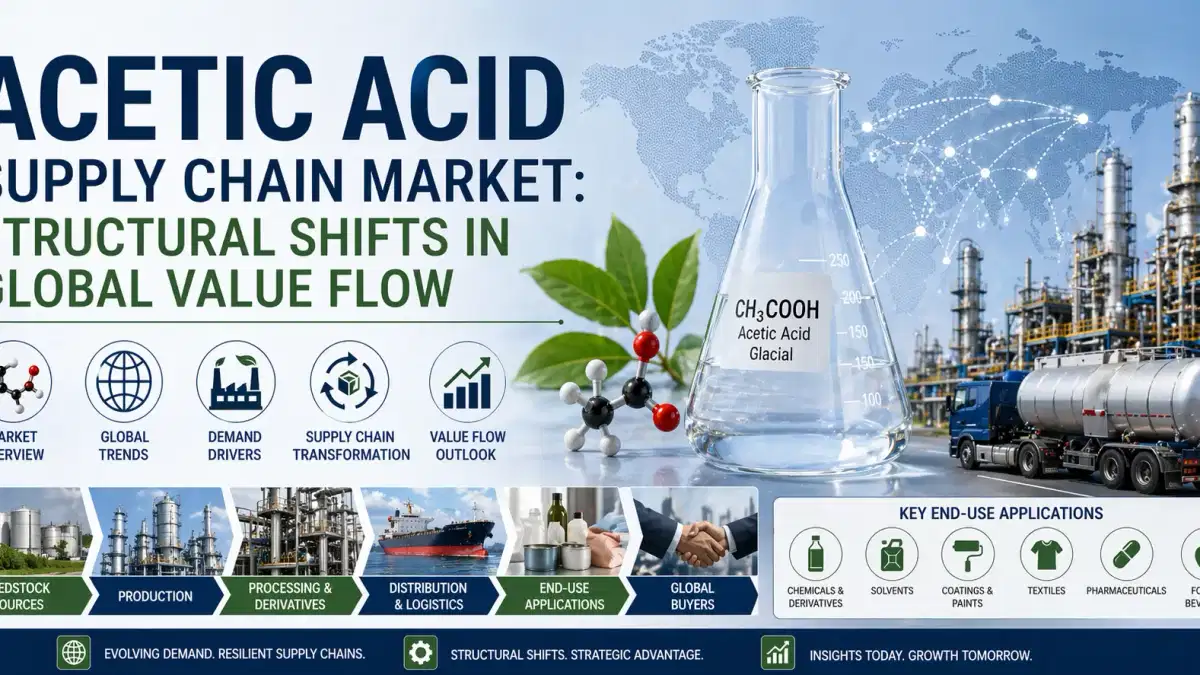
Ang acetic acid supply chain noong 2026 ay kumakatawan sa isa sa mga pinaka-estratehikong sensitibong network sa loob ng pandaigdigang industriya ng kemikal. Bilang isang pundasyonal na intermedial na ginagamit sa mga tela, packaging, adhesives, at mga derivatibo ng petrochemical, ang acetic acid ay nasa interseksyon ng pagbabago ng hilaw na materyal at mga siklo ng pang-pang-industriya. Itinatampok ng kamakailang data ng industriya na ang pandaigdigang produksyon, na tinatayang malapit sa 20 milyong tonelada, ay patuloy na lumalawak habang nananatiling mahigpit na nakatali sa upstream methanol economics at mga pattern ng pag
Sa background na ito, lalong lumilipat ang mga aktor ng supply chain mula sa pagkuha na nakasentro sa gastos patungo sa mga diskarte sa pag-sourcing na hinihimok sa katatagan, binabago kung paano dumadaloy ang halaga sa buong mga
Pag-asa sa Feedstock at Pagbabago ng Methanol
Ang pinaka-tumutukoy na paghihigpit sa istruktura sa supply chain ng acetic acid ay ang pag-asa nito sa carbonylation ng methanol, na nagkakahalaga sa karamihan ng mga pandaigdigang ruta ng produksyon. Lumilikha ito ng direktang mekanismo ng paghahatid sa pagitan ng natural na merkado ng gas, pagpepresyo ng methanol, at mga istruktura ng gastos ng acetic acid
Noong 2026, ang pagbabago ng feedstock ay nananatiling pangunahing destabilizer ng ekonomiya ng produksyon. Ang mga tagagawa sa Asya—lalo na ang Tsina — ay may hawak ng mga pakinabang sa gastos dahil sa mga pinagsamang sistema ng karbon sa mga kemikal, habang ang mga merkado ng Europa at nakasalalalay sa pag-import ay nananatiling Bilang resulta, lumipat ang mga diskarte sa pagkuha patungo sa mas mahabang panahon na mga kontrata, na ang mga mamimili ay lalong nag-lock ng dami upang i-hedge laban sa hindi inaasahang pagbabago ng methanol.
Konsentrasyon ng Pangangailangan na Hinihimok ng D
Angdemand ng acetic acid ay lalong humuhugis ng mga downstream na derivatibo na industriya, partikular na ang vinyl acetate monomer (VAM) at pininis na terephthalic acid (PTA). Ang dalawang segment na ito ay sama-sama na naka-inaangkop ang isang makabuluhang bahagi ng pandaigdigang pagkonsumo, na nag-uugnay ng mga daloy ng acetic acid nang direkta sa mga pandikit, patong, polyester fiber, at mga materyales
Noong 2026, nagpapalakas ng derivatibo na ito ang mga panganib sa konsentrasyon ng supply. Kapag pinabilis ang mga sektor ng polimer at tela, mabilis na humigit ang alokasyon ng feedstock, na lumilikha ng kakulangan sa spot market. Sa kabaligtaran, ang mga pagbagal sa konstruksiyon o packaging ng consumer ay mabilis na lumalabas sa mga labis na imbentaryo. Ang siklikong pag-asa na ito ay pinipilit sa mga tagagawa na maghanay nang mas malapit ang mga iskedyul ng produksyon sa mga operasyon ng mga derivatibo na planta, madalas sa pamamagitan ng mga pinagsamang kasunduan
Mga Imbalanse sa Logistik, Kargamento, at Rehiyonal na Pagkak
Higit pa sa ekonomiya ng produksyon, ang logistika ay naging isang mapagpasyang kadahilanan sa pagbuo ng pagkakaroon ng Ang Asia-Pacific ay patuloy na nangingibabaw sa pandaigdigang output, habang ang Europa at mga bahagi ng Amerika ay nananatiling nakakaasa sa pag-import sa istruktura, na nagdaragdag ng pagkakalantad sa mga pagkagambala sa kargamento at kasikipan ng daungan.
Noong 2026, ang mga mataas na gastos sa pagpapadala, hindi pantay na pagkakaroon ng barko, at mas mahabang oras ng lead ay muling tinutukoy ang mga diskarte sa Ang mga kumpanya ay lalong gumagamit ng mga modelo ng buffer stock sa halip na just-in-time framework. Mas malinaw din ang arbitrage ng rehiyon, habang ang mga mamimili ay tumutungo sa mas mababang gastos na mga kargamento sa Asya kapag masikip ang supply ng Europa. Pinatitibay ng kawalan ng balanse na ito ang papel ng Asya bilang parehong hub ng produksyon at angkara ng pagpepresyo ng pandaigdigang merkad
o.Digitalisasyon at Ebolusyon ng Pagkontrata sa Mga Supply Chain
Ang acetic acid supply chain ay sumasailalim sa isang tahimik ngunit makabuluhang pagbabago sa pamamagitan ng mga digital na tool sa pagtataya at advanced na analytics ng pagkuha. Ang pagmomodelo ng senaryo, mahulaan na paglalaan ng imbentaryo, at pagpaplano ng demand na tinutulungan ng AI ay nagiging pamantayan sa mga pangunahing ecosystem Ang mga tool na ito ay nakakatulong na mabawasan ang mga panganib na nauugnay sa biglaang pagkagumon ng feedstock o mga
Kasabay nito, ang mga istruktura ng kontrata ay umuusbong. Sa halip na lamang na mga kasunduan na nakabatay sa dami, ang mga kontrata sa 2026 ay lalong nagsasama ng mga klausula sa kakayahang umangkop na nakatali sa mga feedstock index at downstream demand benchmark Sinasalamin nito ang isang mas malawak na paglipat mula sa transaksyonal na pagkuha patungo sa pinagsamang supply chain orchestration
.Konklusyon
Ang acetic acid supply chain noong 2026 ay tinukoy sa pamamagitan ng magkakaugnay na pagbabagabag—kung saan ang mga dinamika ng feedstock, derivatibo demand, at mga hadlang sa logistik ay patuloy na binabago ang balanse sa merkado. Habang tumatakbo ng mga mamimili ng industriya ang pagiging kumplikadong ito, ang pangangailangan para sa pinagsamang pag-sourcing, mga logistik na pinamamamahalaan ng panganib, at mga nababaluktot
Sa umuusbong na tanawin na ito, ang mga global solution provider ay may mahalagang papel sa pagpapatatag ng mga diskarte sa pagkuha at pagtiyak ng pagpapatuloy ng supply Sinusuportahan ng mga kumpanya tulad ng Tradeasa International ang pagbabagong ito sa pamamagitan ng pagkonekta sa mga upstream producer sa mga downstream na industriya sa pamamagitan ng nakabalangkas na pag-sourcing, koordinasyon ng logistik, at mga solusyon sa supply na nakaayos Ang kanilang papel na ginagampanan ay nagiging lalong may kaugnayan habang lumipat ang mga merkado ng acetic acid patungo sa isang mas pinagsama-samang
Mga Pinagmulan
- https://www.imarcgroup.com/acetic-acid-pricing-report
- https://www.chemtradeasia.co.id/market-insights/acetic-acid-supply-chain-market-forecast