ulat ng kemikal na dibisyon ng Sinopec ang isang nakakagulat na $2.8 bilyon na pagkaw ala sa ranggo ng C&EN 2026 Global Top 50 kasama ng matinding bumabagsak na kita, na nagmamarka ng isa sa pinakamasamang pagganap sa pananalapi para sa isang pangunahing producer ng kemikal na kalakal sa kamakailang memorya. Ang mga pagkalugi sa pinakamalaking pinagsamang kumpanya ng langis at kemikal ng Tsina ay nagpapahiwatig kung gaano malubhang labis na kapasidad, mahina na domestic demand at margin pressure ang kakayahang kumita ng mga tagagawa ng petrokemikal na Tsino Para sa mga koponan sa pagkuha na namamahala ng polyethylene, polypropylene, aromatics at iba pang mga supply ng kemikal na kalakal, ang mga resulta na ito ay may mga implikasyon na lumampas sa pagganap ng solong kumpanya upang makaapekto sa dinamika ng pagpepresyo, pagiging maaasahan ng supply at madiskarteng posisyon
Ang pagkawala ng $2.8 bilyon ay hindi kumakatawan sa isang pansamantalang pagkabigil o nakahiwalay na problema sa pagpapatakbo. Sinasalamin nito ang mga kawalan ng balan se sa istruktura sa mga merkado ng kemikal ng Tsina kung saan ang mga karagdagan ng kapasidad ay lubos na lumampas sa paglago ng demand habang ang mga patakaran ng gobyerno na nagbibigay ng priyoridad sa industriya
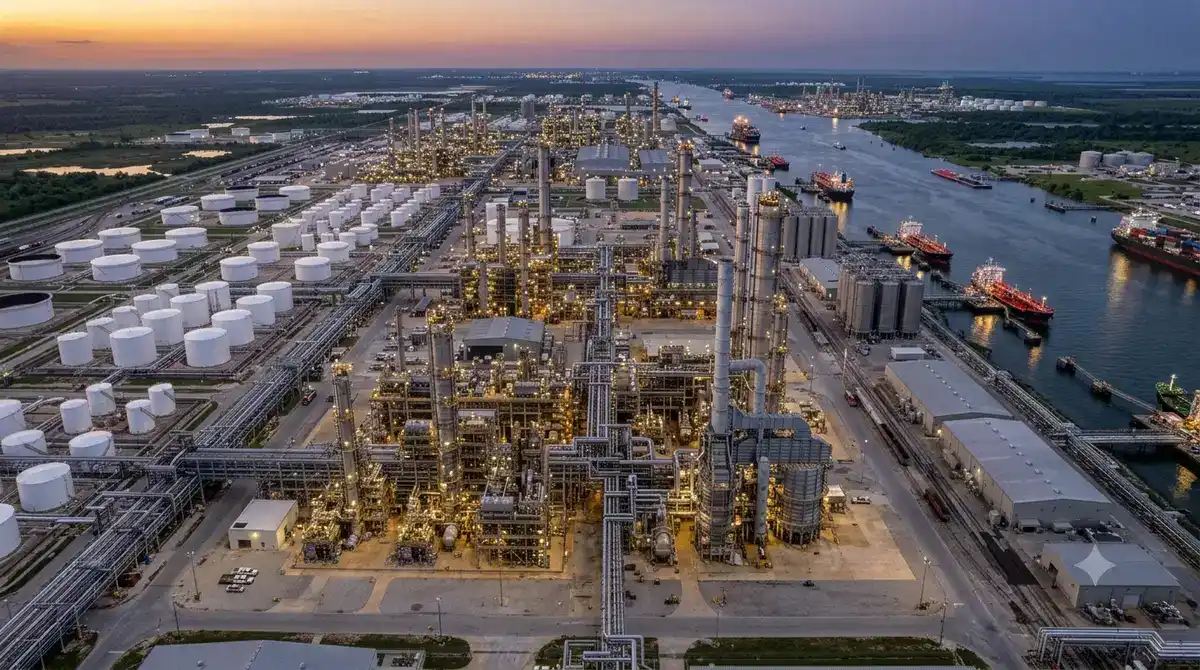
Understanding S@@ aabot sa: Kapasidad ng pagpipino ng krudo na langis na lumampas sa 5 milyong bariles bawat araw produksyon ng petrochemical kabilang ang ethylenecale and Position ng Sinopec ang China Petroleum & Chemical Corporation, na kilala bilang Sinopec, ay nagpapatakbo bilang isa sa pinakamalak ing pinagsamang kumpanya ng enerhiya at kemikal sa Asya na may mga operasyon na um
- polyethiline, polypropylene, polyethylene
at engineering plastic Mga espesyal na kemik al kabilang ang sintetikong goma, hibla at mga intermediates ng kemikal Ang negosyong kemikal ay kum
akatawan sa humigit-kumulang 30% hanggang 40% ng kabuuang operasyon ng Sinopec na may natitira sa produksyon ng upstream oil at gas, refining at retail fuel marketing. Ang mga kita ng kemikal sa kasaysayan ay lumampas sa $50 bil yon taun-taon bago ang kamakail
Angposisyon ng Sinopec bilang negosyong estado ng est ado ay nangangah ulugang ang pagganap sa pananalapi ay nasuri nang iba kaysa sa mga kumpanyang Kanluranin Kasama sa mga layunin ang pagpapanatili ng trabaho, pag-unlad ng ekonomiya ng rehiyon at madiskarteng pagpapanatili ng kapasidad
Ang Mga Numero sa Likod ng Pagkawala Ang
$2.8 bilyong pagkawala ng dibisyon ng kemikal ay naganap kasama ng mga pagbaba ng kita na sumasalamin sa parehong dami at mga presyon sa
Kabilang sa mga pangunahing sukat sa pananalapi:
Ang mga kita ng kemik
al na bumaba ng 15% hanggang 20% taon-taon Operating margin na nagiging malalim na negatibo sa mga linya ng produkto
ng kalakal ang Volume throughput na nananatiling medyo matat ag sa pagbagsak ng mga presyo
sa kanais-
nais na siklo ng merkado. Ang pagbagsak mula sa malaking kita hanggang malaking pagkawala ay kumakatawan sa $5 bilyon hanggang $7 bilyon na pagkasira sa taunang pagganap sa pananalapi.
Ang laki ng pagkawala na ito ay pipilitin ang mga kumpanya ng kemikal ng kalakal ng Kanluranin sa emerhensiyang pag-aayos kabilang ang mga pagsasara ng kapasidad, pag Ang patuloy na operasyon ng Sinopec sa kabila ng pagkalugi ay nagpapakita kung paano binabago ng pagmamay-ari ng estado ang mga tugon
Mga Pangunahing Drivers of the Financial Collapse
Maraming magkakaugnay na mga kadahilanan ang pinagsama upang lumikha ng hindi pa kailangang pagkalugi ng Sinopec, na ang bawat isa ay sumasalamin sa mas malawak
Lab@@ is na kapasidad sa mga linya ng produkto: dag ng milyun- milyong ton elada ng polyethylene at polypropylene capacity noong 2023-2025 habang pinabagal ang paglago ng domestikong demand at methanol-to-olefins na mga plant na pinapatakbo ng iba pang mga negosyo ng estado ay lumikha ng supply na higit sa pagkonsu refinery-integrat crackers ang produksyon upang mapanatili ang mga refinery kahit negatibo ang pangangailangan sa pangunahing sektor:
Tinanggal ng pagbagsak ng konstruksyon ng estate ang pangunahing mapag
kukunan ng polimer, kemikal at materyales Ang pagbabagal ng
produksyon ng automoti bo ay binabawasan ang pangangailangan para sa engineering plastic
at kemikal intermediates ng pag-export ang kahinaan sa pagmamanupaktura ng pandaigdigang pangangailangan para sa mga kalakal ng Tsino
ang pag-i
ingat na nakakaapekto sa mga merkado ng paggasta ng produkto: Nanatiling mataas ang mga pre
syo ng langis at mga gastossa naphtha
Limitadong kakayahang dumaan sa mga gastos sa feedstock kapag sobrang ibinibigay ang mga merkado ng produkto
ay
hindi maaaring i-optimize ang mga pinagsamang pagpapapini-kemikal sa parehong negosyo
nang sabay-sabay na tagagawa ng kemikal ng Tsino
na handang gumana sa pagpigil sa premium
pagpepre
dinamika ng kumpetisyon:
Ang mga pribadongsyo ng State Enterprise Dynamics That Prolong Loss Ang
tugon ng Sinopec sa lumalala na kondisyon ng merkado ay mahalagang naiiba sa mga kumpanya na ipinagkalakalan sa Kanluranin dahil sa katayuan nito bilang negosyong est
adoK abilang sa mga pri@@
yoridad sa pagpapatakbo ng SOE ang:
Ang pagpapanatili ng tra baho na uma asa kaysa sa pagpapalakas ng kita Rehiyonal na katatagan ng ekonomiya kung saan ang pagsasara ng pasil
idad ay masisira ang mga lokal na ekonomiya na nakasalalay sa industriya ng kemik al Madiskarteng kapa sidad na pagtingin ang kakayahang produksyon ng kemikal bilang pambansang
asset sa mas malawak na layunin ng pat
akaran Ang mga prayoridad na ito ay nangangahulugan ng Sinopec na nagpapatuloy ng kapasidad sa pagpapatakbo sa malaking pagkalugi sa halip na bawasan ang paggawa upang mabaw
Maaaring mapanatili ng kumpanya ang mga pagkalugi sa pamamagitan ng: Pag-access sa mga pagpap
autang ng bangko na direkta ng estado sa kanais-nais na mga tuntun
in anuman ang kakayahang kumita Mga subsidyo ng gobyerno parehong direkt
ang at hindi humihingi ng malapit na pagkalugi ang kakayahang gumana sa mga mapagkumpitensyang pagkalugi sa mga pandaigdi gang merkad o
Nag-export ng Sinopec ang mga produkto na nagkakahalaga nang mas mababa sa buong gastos sa produksyon, pinapayagan ang mga internasyonal na kakumpitensya
Ano ang Sinasyal Nito Tungkol sa Chinese Chemical Indu
stry ang mga pagkalugi ng Sinopec, habang matinding, ay sumasalamin sa mas malawak na problema na nakakaapekto sa mga tagagawa ng kemikal
Kasama sa mga hamon sa buong
industriya ang: Malawakang overcapacity kung saan ang kabuuang naka-
install na kapasidad ay lumampas sa demand ng 20% hanggang 40% sa maraming mga segment ng kalakal Ang pagpepresyo sa mas mababa sa mga gastos ng cash habang nakikipagkumpitensya ang mga tagagawa para sa dami sa hali
p na tum anggap ng pagbabagsak ng kapital
ang pagbawas sa mga nakaplanong taon mas maaga
Ang iba pang mga pangunahing tagagawa ng Tsino kabilang ang PetroChina, CNOOC at malalaking pribadong kumpanya ay nahaharap sa katulad na mga presyon ng margin bagaman karamihan ay iniiwasan ang mga pagkalugi ng lakas ng Sinopec sa pamamagitan ng iba't ibang mga halo ng negosyo
Ang kolektibong stress sa pananalapi ay nagpapahiwatig na ang industriya ng kemikal ng Tsino ay pumasok sa yugto ng pagsasaayos na maaaring umaabot ng maraming taon bago ibalik ang balanse ng supply
Ang mga implikasyon para sa Export Markets
Sinopec at iba pang mga tagagawa ng Tsino na nagpapatakbo sa pagkalugi ay naghahanap ng dami saan man magagamit, pinataas ang aktibidad ng pag-export na nagpi
Kasama sa dinamika ng merkado ng pag-export ang: A gresibong pagpepresyo para sa polyethylene, polypropylene at iba pang mga kalakal sa merkado ng Timog Silangan, Gitnang Silangan at Europa Spot ang pagkagambala sa merkad o kung saan ang mga kargamento ng Tsino ay nagbababa sa mga tagapag-import ng kalidad at serbisyo bilang mga mamimili na nak atuon sa presyo na tumatanggap ng potensyal na hindi maaasahang supply Trade
- Ang mga bansa ay nag-file ng mga reklamo sa pag-dumping
Ang mga koponan sa pagkukuha mula sa mga pandaigdigang merkado ay nakikinabang mula sa pagkakaroon ng pag-export ng Tsino sa pamamagitan Gayunpaman, dapat din suri
in ng mga mamimili: Pagpap
anatili ng pagpepresyo na maaaring sumasalamin sa produksyon sa ibaba ng gast
os Pagiging maaasahan ng supply mula sa pinansiyal na mga supplier
na may stress sa pan ahon ng stress
sa pagpapatakbo Mga panganib sa patakaran sa geopolitik at kalakalan
Paano Naapektuhan ang Mga Kakumpit
ensya sa Kanluranin ang pagkalugi ng Sinopec at ang mas malawak na sitwasyon ng labis na kapasidad ng Tsino ay lumilikha ng makabuluhang hamon para sa mga tagagawa ng kemikal
K@@
abilang sa mga mapagkumpitensyang epekto ang:
Ang pre syon ng margin habang nagtatakda ng mga pag-export ng Tsino ang mga pandaigdigang benchmark ng pagpepresyo sa ibaba ng mga gastos sa produksyon ng Kanluranin ang mga gastos sa dami ng dami kung saan inililipat ng mga tradisyonal na customer ang mga pinagkukunan ng Tsinoang mga mapagkukunan ng paglalawak ng kapasidad kapag nagbababa ang mga mer
kado ng supply ng China
sa iba't ibang mga produkto
Europa kabilang ang BASF, INEOS at iba pa ay nahaharap sa partikular na matinding presyon na binibigyan ng mataas na gastos sa enerhiya at limitadong pakinabang sa feedstock kumpara sa parehong mga kakumpitensya na nakabatay sa US
Ang
ilang mga tagagawa ng Kanluranin ay tum
ug
on sa pamamagitan ng: Nakatuon sa mga espesyal na kemikal atmga materyales sa pagganap kung saan ang teknikal na pagkakaiba ay nagbibi
gay ng kapangyarihan ng pagpepresyo ang Pamumu hunan sa US Gulf Coast kapasidad upang ma-access ang ethane feedstock
ang pagbubu o ng pakikipagtulungan sa mga kompanya ng Tsino para sa pag-access sa merkado habang pinoprotektahan ang pagmamay-ari na teknolo
hiya Lobbying para sa mga remedyo laban sa subsided Chinese
Kabilang sa mga pagsasaalang-alang sa pang@@
anib ang:
Mga negosasyon sa termino ng pagbabayad kung saan maaaring humiling ng mga supplier na may pinansyal na may mas mabilis na pagbabayad o liham ng credit Pagpapatuloy ng supply kung ang mga hamonsa pagpapatakbo ay lumalabas mula sa pagpapanatili o pagbabawas ng gastos ang kali dad kapag bin ab awasan ng mga kum
panya ang pagg asta sa pagganap ng kontr ata kabilang ang mga potensyal Ang mga tuntun
in ang pagsuporta ng estado ng Sinopec ay ginagawang malamang na hindi posible ang ganap na pagkab Gayunpaman, ang mga pagkagambala sa pagpapatakbo, mga pagbabago sa pamamahala at estratehikong pivot ay maaaring makaapekto sa mga partikular
D@@apat subaybayan
ng mga mamimili ang ilang mga tagapagpahiwatig: Mga rating ng kredito at mga tipan sa pananalapi kahit para sa mga enti
dad na may estado ang pagkakaroon
at pagpepresyo Ang kalakalan ng credit insurance
awak na mga termino ng pagbabayad Kalidad ng serbisyo ng customer at teknikal
na pagtugon ang Timeline
at PagbabalanseAng Chinese chemical overcapacity na lumilikha ng mga pagkalugi ng Sinopec nang maraming taon bago makamit ang mga puwersa muling balanse
.Kasama sa mga potensyal na landas ng resolusyon ang: Ang paglago ng demand na sumisipsip ng labis na kapa sidad habang potensyal na mababawi ang ekonomiya ng Tsino ang mga pagsasara ng kapasidad ng pinakamataas na gastos o pinakamatandang pasilidad kung ang mga presyon sa pananalapi ay nagpapalakas sa paglaban ng paggawa ng politika ang Pagsasama kung saan nakakakuha ng mas mah
paglilipat kung saan ang ilang kapasidad ay nagbabago sa mga alternatibong paggamit o permanenteng nababagal ang
bawat landas ay nahaharap sa mga Ang paglago ng demand ay nananatiling hindi tiyak sa gitna ng mga hamon Ang pagsasara ng kapasidad ay sumasalungat sa mga prayoridad sa pagtatrabaho Ang pagsasama ay nahaharap sa mga hadlang sa regulasyon. Ang paglago ng export ay nagdudulot ng mga hadlang
Ang pinaka-makatotohanang sitwasyon ay nagsasang kot ng pinalawak na panahon ng mababang kakayahang kumita at pana-panahong pagkalugi habang ang Lumilikha ito ng pagpapatuloy na mga kondisyon na kanais-nais sa mamimili ngunit pati na rin ang stress
Ano ang Dapat Gawin ng Mga Kopon
an sa Procurement Maaaring makuha ng mga mamimili ng kemikal ang halaga mula sa labis na kapasidad ng Tsino at mga pagkalugi ng Sinopec habang pinamamahalaan
Agad nataktikal na aksyon: Gamitin ang pre syon ng pagpepresyo sa mga negosasyon sa lahat ng mga supplier na tumutukoy sa pagpepresyo ng pag-export ng Tsino bilang mga alternati
serbisyo Optim ize ang mga termino ng pagbabayad gamit
ang mapagkumpit en syang
-nais ang spot price
Strategic Positioning:
Buuin ang mga kakayahan sa pag-sourcing ng Tsino kabilang ang kwalipikasyon ng supplier, kalidad sa kalidad at kadalubhasaan sa logistik
mga pagkagambala B
umuo ng mga
plano ng sen aryo para sa iba't ibang mga landas ng ebolusyon ng merkado kabilang ang patuloy na oversupply
kumpara sa pangwakas na pangangatwiran Prior
yoridad sa pamamahala ng panganib:
Iwasan ang labis na konsentrasyon sa pamamahala sa mga sol usyon sa pamamahala sa mga materyales Panatilihin ang mga kwalipikadong alternatibo para sa mga kritik
al na materyales
alahanin ng Mga Pagkakaiba-iba sa Pamilihan ng Rehiyonal
Ang epekto ng labis na kapasidad ng Tsino at ang mga pagkalugi ng Sinopec ay
Karanasan
sa merkad o ng Asya: Pinaka
matinding
presyon ng pagpepresyo dahil sa kalapitan at itinatag na relasyon sa kalakalan Pinakamat aas na penetrasyon ng impormasyon ng Tsino sa impormasyon ng mga kalakal at mga kategorya ng kemikal ng mga kalakal na polimer
ang A
:
Mal
aking dami ng pag-import sa kabila ng mga gastos sa pagpapadala at
mga hadlang sa kalakalan Makatuwiran ang kapasidad ng tagagawa ng domestik habang nagsara ang mga halaman na may mataas na gastos sa Pagtaas
ng pag-
Limitadong direktang komimport para sa mga kemikal ng kalakal Mga debate sa patakaran tungkol sa pagsuporta sa produksyon kumpara sa pagtanggap ng pag-import ng mga merkado
petisyon sa pag-import ng Tsino
dahil mga benchmark ng pagpe
presyo
na itinakda ng mga pag-export ng Tsino Mga pagkakataon para sa mga producer ng US na mag-export sa ikatlong merkado na nakikipagkumpitensya lab
licy Response Options Kinikilala ng mga awtoridad ng gobyerno
ng China ang pagkabalit sa pananalapi sa industriK abilang sa mga potensyal na tugon sa patakaran ang: kwota ng produksyon o pamamahala ng output na nililimitahan kung gaano karaming kapasidad ang maaaring mand ato ng pagsasama sa pagitan ng mga kumpanya ng kemik
asyon
- pagsuporta sa mga internasyonal na benta upang sumisipsip
ang labis na produksyon Ang bawat opsyon ay lumilikha ng mga nanalo Ang mga limitasyon sa produksyon ay tumutulong sa mga producer ngunit maaaring dagdagan ang mga gastos para sa mga industri Ang pagsasama ay lumilikha ng kawalan ng trabaho at pagkagambala sa Pinabilis ng pagbabawas ng subsidyo ang pagsasara ng kapasidad ngunit nagbabanta sa pagkawala
Ang pinaka-malamang na diskarte ay nagsas angkot ng un ti-unting pagsasaayos sa pamamagitan ng maraming maliit na interbensyon sa hali Pinapalawak nito ang panahon ng labis na kapasidad ngunit iniiwasan ang pagkagambala sa lipunan at pang-ekonomiya na lilikha ng agresibong pangang
Specialty Chemical Refuge
Habang ang negosyong kemikal na kalakal ng Sinopec ay nag-post ng napakalaking pagkalugi, ang mga espesyal na segment ng kemikal na may teknikal na pagkakaiba at mga gastos sa paglipat
Mga segment ng mga espesyalista na nagpapakita ng
Mgapoli mer na may mataas na pagganap para sa mga aplikasyon ng elektronika, automotibo at pang-industri
ya na mga
espesyal na mga addi tibo kabilang ang mga antioxidant, lamig retardant at tulong sa pagproses
advanced na materyal es para sa mga baterya, semiconductor at nababagong ener
aharap ang mga segment na ito ay hindi gaanong labis na kakayahang proteksyon ng ari-arian. Ang mga tagagawa ng Tsino kabilang ang Sinopec ay lalong binibigyang diin ang espesyal na pag-unlad ng produkto upang makatakas sa
Para sa mga koponan sa pagkuha, iminumungkahi nito na ang mga tagapagtustos ng Tsino ay maaaring mag-alok ng mapagkumpitensyang pagpepresyo at pagpapabuti ng kalidad sa mga segment ng espesyalista habang ang mga produkto
Kasaysayang Konteksto at Mga Precedento ang
labis nakapasidad ng industriya ng kemikal ng China ay sumasalamin sa mga naunang sitwasyon sa bakal, solar panel at iba pang mga sektor kung saan lumikha ng pagpapalawak ng kapasidad na sinusuportahan ng gobyerno
Mga pangkarani@@
wang pattern sa buong industriya:
Paunang alon ng pamumuhunan na hinihimok ng mga optimistikong pagtataya ng demand at mga insentibo ng gobyerno
ang mga karagdagan ng
kapasidad na lumampas sa kakayahan ng pagsipsip ng domestic at export market Pinahihintay na panahon ng pagkawala at pre syon sa politika Maaaring patunayan ang labis
na kapa
industriya ng kemikal
mas patuloy kaysa sa bakal o solar ibinigay: Mas malaking pagkakaiba-iba ng
produkto na ginagawa ang pagsasama sa buong industriya ay mas kumplik
ado I strate hikong kahalagahan ng industriya ng kemikal para sa downstream Manufacturing
State enterprise domin ance na nagbabawas ng presyon para sa mer kado nakabatay sa pagsasama ng Feedstock pagsasama sa pagpipino na mahirap
ang mga ko
ang pinag kanais-nais na kondisyon sa merkado na katulad ng naranasan ng iba pang mga industriya ng labis
Ano ang Maaaring Mukha ng Pagbaw
i Kung at kapag muling balanse ang mga merkado ng kemikal ng Tsina, maraming mga sitwasyon ang maaaring lumitaw depende sa kung paano nangyayari ang pag
Optimistikong sitwasyon:
Ang mat atag na paglago ng demand mula sa paggal ing ng ekonomiya ay sumisipsip ng kapasidad sa loob ng 3-5 taon Ang kumita ay bum abalik sa malusog na antas na sumusuporta sa pamumuhunan sa modernisasyon at pagsunod sa kapaligiran
sino ay nagiging mapagkumpitensya sa buong mundo
sa pamamagitan ng pagtatapos ng dekada Patuloy na pagkawala ang kapangyarihan at mga pagkabigo ng kumpanya kabilang ang mga entidad ng estado ng pamumu
hunan ang tagtuyot ay nagugutom ang industriya ng modernisasyon at teknolo
hiya ang industriya ng kemikal ng Tsina ay nagiging perman ent eng nakatuon sa gastos na supply at piniling kapa
sidad na dahan-dahang ibalik ang supply demand balanse.
Ang mga diskarte sa pagkukuha ay dapat mapanatili ang kakayahang umangkop upang umangkop habang
Ang mga pagkalugi ng Broader Global Chemical Cycle
Sinopec ay nangyayari sa loob ng pandaigdigang pagbagsak ng industriya ng kemikal na nakakaapekto sa mga producer sa buong mundo, hindi lamang
Kabilang sa mga pandaig
di@@
gang kadahilanan ang:
Kahinaan sa pangangailangan sa mga pangunahing ekonomiya at sektor ng end-use
Sobrang kapasidad sa ethylene, polyethylene at iba pang mga kalakal mula sa US, Middle East at China Pagpapalawak ng Margin Compression na nakaka apekto sa kakayahang kumita kahit para sa mga mahusay na producer ang Destocking habang nabawasan ang mga supply chain kasunod ng mga build sa panahon ng COVID Gayunpaman, mas matindi ang sitwasyon ng China at malamang mas higit
matagal kay sa sa pandaigdigang siklikal na pagbagsak dahil sa labis na kakayahang istruktura na nilikha ng pamumuhunan na hinihimok sa patakaran sa halip na mga
purMaaaring makita ng mga kumpanya ng kemikal ng Kanluranin ang pagbawi ng kakayahang kumita sa loob ng 2-3 taon habang nagpapabuti Ang mga negosyong estado ng Tsina ay nahaharap sa mas mahabang panahon ng pagsasaayos na nangangailangan ng alinman sa dramatikong pagbabago ng patakaran
Ang mga Strategic Takeaways para sa Chemical Buyers ang $2.8 bilyon na pag
kawala ng Sinopec ay nagbibigay ng mahalagang pananaw para sa mga koponan sa pagkuha na namamahala ng mga portfolio ng kemikal
Mga pangunah@@ ing estratehikong konklusyon: Ang sobrang kapasidad ng Tsino ay hindi mai-siklo, ang pagpapalawak ng mga mamimili sa loob ng maraming taon ugi Hindi mapanatili ang pagkakaroon ng mga Kanlur anin mula sa China Magpapatuloy kahit sa pananalapi ang pagiging kalidad at pagiging maa asahan
ng mas mahusay na margin kay
sa sa mga kalakal kahit sa Tsina Dapat lumapit ng mga mamimili ang kapaligiran na ito Ang labis na kapasidad ay lumilikha ng mga pagkakataon para sa pagtitipid ng gastos at kanais Gayunpaman, ipinakilala din nito ang mga panganib sa paligid ng katatagan sa pananalapi ng supplier, pagkakapare-pareho ng kalidad at potensyal
Ang pinakamatagumpay na mga diskarte sa pagkuha ay makakakuha ng malapit na halaga habang nagtatayo ng kakayahang umangkop upang umangkop habang ang mga kondisyon ng merkado
Handa nang mapagkukunan ang Polypropylen mula sa na-verify na pandaigdigang Galugarin ang mapagkumpitensyang alok sa aming platform ng
ayonGeneral-Purpose Polystyrene (GPPS) CAS: 9003-53-6